Você vai ler na coluna hoje: O que explica o crescimento das redes bilionárias de SC em meio à crise do varejo, Grupo de Mídia RS lança pesquisa para fortalecer o mercado, Prêmio Amigos do Mercado 2026 divulga os finalistas da 10ª edição, Arena da Exportação debate o poder do imaterial na internacionalização de marcas, Modelo de comunicação pós‑pandemia das plataformas digitais dificulta acesso universal à informação, Missão Empresarial: Fenapro realiza a primeira edição e leva lideranças de agências de 11 estados a São Paulo, O Ozempic agora mora dentro da PepsiCo e da The Coca-Cola Company, Startup israelense vai investir US$ 20 mi para fazer do Brasil seu maior mercado global, Mesmo avisados, escolhemos o que a marca queria, Marcas perdem espaço na mente do consumidor e vínculo mais forte cai 75% em 30 anos, Varejo deve ter 3º trimestre fraco, mas bancos veem oportunidades em ações para 2027.
Com as modificações das regras de envio do WhatsApp, criamos uma nova comunidade da Coluna do Nenê. Te convidamos a clicar no link abaixo para entrar na nossa comunidade e receber diariamente a nossa coluna. CLIQUE AQUI!
O que explica o crescimento das redes bilionárias de SC em meio à crise do varejo
Por
Em agosto, o Grupo Casas Bahia pediu recuperação judicial para reorganizar R$ 17,3 bilhões em dívidas. No mesmo mês, um ranking nacional mostrou o caminho oposto em Santa Catarina. Treze varejistas do estado venderam mais de R$ 1 bilhão em 2025, e dez delas aumentaram o faturamento em relação ao ano anterior, segundo o Ranking TOP 300 do Varejo Brasileiro, do Instituto Retail Think Tank (IRTT). Três delas cresceram em ritmo bem superior ao das maiores empresas do setor no Brasil.
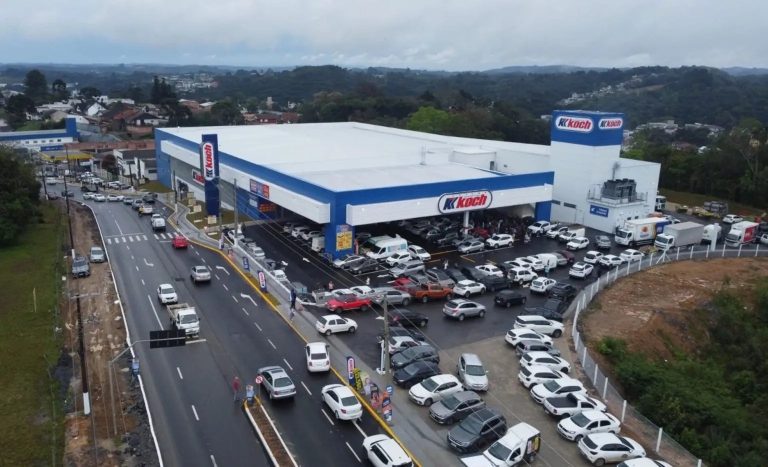
A Havan lidera o grupo catarinense e aparece em 14º lugar no país, com R$ 18,3 bilhões em vendas e alta de 16%. Em seguida vêm o Grupo Pereira, dono do Fort Atacadista e do Comper, na 16ª posição, com R$ 17,5 bilhões e avanço de 14%, e o Grupo Koch, do Komprão e do SuperKoch, na 21ª, com R$ 12,9 bilhões e crescimento de 25%.
Juntas, as 300 maiores varejistas do país faturaram R$ 1,3 trilhão em 2025. A alta nominal foi de 8,6% entre as 227 empresas com dados comparáveis, segundo o IRTT. Nessa conta, o Koch cresceu quase três vezes mais que a média nacional.
A distância é ainda maior no segmento da Havan. As lojas de departamento e de artigos para o lar cresceram apenas 2% no ranking nacional, o pior resultado entre os setores. A rede catarinense avançou oito vezes mais.
O desempenho não se limita aos três primeiros colocados. Oito das 13 empresas catarinenses estão entre as 100 maiores varejistas do país. A Koerich, de móveis e eletrodomésticos, registrou a maior alta do grupo, de 36%, e chegou a R$ 1,5 bilhão.
Também cresceram Giassi (10%), Angeloni (2%), Passarela Supermercados (15%), Mundial Mix (11%), Studio Z (13%) e Rede Top (16%). A Portobello Shop ficou estável e a Clamed, dona da Drogaria Catarinense, não tinha resultado anterior para comparação.
A Cassol Centerlar, de materiais de construção, foi a única a vender menos: queda de 5%, para R$ 1,03 bilhão. Fora do estado, o cenário é outro.
O varejo brasileiro terminou o primeiro semestre de 2026 com 986 empresas em recuperação judicial, 20,4% a mais que um ano antes, segundo o Monitor RGF-BIZDOC, plataforma que acompanha as empresas em recuperação judicial no Brasil. Além da Casas Bahia, entraram na lista as Lojas Marabraz e o Grupo Toky, que reúne Mobly e Tok&Stok.
Mais consumidores e aquisições ajudam a explicar o crescimento
O comércio varejista de Santa Catarina vendeu 5,9% mais no último ano, contra 1,6% na média nacional. Foi o segundo melhor resultado do país, atrás apenas do Amapá, segundo o Instituto Brasileiro de Geografia e Estatística (IBGE).
A alta não surgiu de repente. O ritmo vem acelerando há três anos: 2,8% em 2023, 4% em 2024 e 5,9% em 2025, de acordo com a Federação do Comércio de Bens, Serviços e Turismo de Santa Catarina.
Para o economista Daniel da Cunha, professor da Universidade do Vale do Itajaí (Univali), a diferença em relação ao resto do país tem três motivos. “Expressiva expansão demográfica costeira, que incentiva o crescimento orgânico do exitoso modelo de atacarejo no estado, pleno emprego com distribuição de renda menos desigual e um processo de fusões e aquisições de varejos médios por parte de grandes redes do setor”, afirmou.
O primeiro motivo pode ser medido. Entre os censos de 2010 e 2022, a população catarinense cresceu 1,14% ao ano, pouco mais que o dobro da média nacional, de 0,52%, lembrou o economista.
O aumento se concentrou no litoral norte, na Grande Florianópolis e no Vale do Itajaí. “Não por acaso, são as localidades em que houve maior crescimento orgânico do modelo das redes de atacarejo”, apontou.
Mais gente se soma a mais dinheiro no bolso. Cunha aponta que a renda média em Santa Catarina é cerca de 20% maior que a do país, e isso permite às famílias comprar uma variedade maior de produtos. O economista, porém, alertou que parte do crescimento das grandes redes não vem de mais consumo. Vem de redes que trocaram de dono.
Ele lembra que o Grupo Pereira teve aprovada pelo Conselho Administrativo de Defesa Econômica (Cade), em janeiro de 2025, a compra da tradicional rede de supermercados Schmit, bastante presente no litoral norte catarinense. “Isto expressa que houve consumo estruturalmente mais elevado e, que sim, o processo de incorporação de capitais menores possui peso importante no desempenho do varejo catarinense em 2025″, avaliou.
O negócio passou para o Grupo Pereira sete lojas em Itajaí, Camboriú, Itapema e Bombinhas, além de um centro de distribuição e cerca de 500 funcionários, segundo a Associação Brasileira de Supermercados (Abras). Com a compra, o grupo chegou a três cidades onde ainda não tinha lojas.
“Nós não só vendemos mais, como nós temos uma inadimplência baixa, pleno emprego, segurança, as pessoas têm tranquilidade de sair nas ruas no fim de semana para fazer as suas compras”, acrescenta ao diagnóstico Luciano Hang, proprietário da Havan. “Existe uma paz social no estado e isso ajuda muito as pessoas a comprar”, afirmou.
Supermercado em alta, móveis em queda
A demanda, porém, não cresceu por igual. Os números por segmento mostram onde o consumidor catarinense aumentou os gastos e onde passou a comprar menos.
Sete das 13 empresas do clube do bilhão catarinense vendem comida: Pereira, Koch, Giassi, Angeloni, Passarela, Mundial Mix e Rede Top. O peso do setor alimentar segue um padrão nacional. Das 206 varejistas brasileiras que faturam mais de R$ 1 bilhão, 106 são supermercados, segundo o IRTT.
Em Santa Catarina, as vendas de hipermercados e supermercados subiram 7,4% em 2025. Na outra ponta, eletrodomésticos caíram 4,3% e móveis, 3,5%, segundo dados do IBGE. Cunha aponta que a divisão segue uma regra conhecida do varejo: quando o crédito fica caro, a família continua enchendo o carrinho do supermercado, mas adia a compra da geladeira e do sofá.
O economista reconhece que o preço baixo do atacarejo atrai clientes, mas considera que a necessidade pesa mais. “O atendimento ao consumo essencial tende a ter um peso mais relevante nesta conta”, explicou.
Os setores em queda enfrentam problemas que vão além dos juros, esclarece o professor. “Eletrodomésticos e moda são setores mais pressionados pelas vendas on-line e, especialmente no caso da moda, a competição estrangeira. Móveis estão duramente afetados no estado por conta do tarifaço dos EUA, e a construção civil dá sinais de esgotamento de um ciclo muito expressivo de expansão, sobretudo no litoral norte”, alertou.
O dado mais recente do IBGE confirma a pressão sobre os móveis: em julho de 2026, as vendas do segmento no comércio catarinense caíram 9,1% em relação ao mesmo mês de 2025.
Dentro desse quadro, a Havan é exceção. Ela vende justamente o tipo de produto que costuma ser parcelado, em um ano de crédito caro, e mesmo assim cresceu 16%. A explicação de Hang tem a ver com dinheiro, não com mercadoria.
“Há muito tempo nós entendemos que deveríamos ter todo um sistema de financiamento para o nosso cliente. Hoje, 50% do que nós vendemos é com o cartão Havan”, afirmou.
Na prática, a rede financia o próprio cliente. Na visão do empresário, isso a deixa menos exposta ao humor dos bancos do que os concorrentes que dependem de crédito de terceiros.
O mesmo vale para o caixa da empresa. Segundo o empresário, a Havan não depende de bancos ou financiamentos. “O fato de nós não termos mais endividamento bancário, em um momento tão problemático da economia brasileira, com juros, com taxas de 15%, 20%, 25%, nos faz passar esse momento com muita tranquilidade”, destacou.
Hang também diz que a Havan pisou no freio antes de acelerar. “Nos últimos quatro anos, abrimos poucas lojas, nós olhamos para dentro e melhoramos a nossa operação. Em 2023 nós abrimos apenas uma loja, em 2024 abrimos quatro lojas, em 2025 abrimos só cinco lojas”, relatou.
Expansão tem limite no próprio estado
A Havan, que completa 40 anos em 2026, tem como meta abrir 15 lojas neste ano. Com isso, a rede passaria de 200 unidades e 25 mil funcionários e estaria em todos os estados e no Distrito Federal.
Hang projeta crescimento em torno de 20% e faturamento de R$ 22 bilhões no ano. Depois disso, o plano é abrir dez megalojas por ano em cidades médias e polos regionais. O empresário, porém, insiste que o objetivo não é tamanho.
“Nós não corremos atrás de um número de lojas nem de uma meta de faturamento. A empresa tem que estar sólida, com uma boa base. Crescer por crescer não é o nosso objetivo, e sim ter uma empresa com rentabilidade. Não é ser a maior empresa e sim ser a melhor empresa do varejo brasileiro”, afirmou.
A Koerich segue o mesmo caminho em menor escala. A rede abriu seis lojas em 2026 e chegou a 136 unidades em 66 municípios catarinenses.
Para Hang, a maior ameaça ao varejo nacional não está nos juros. Está na concorrência das plataformas estrangeiras.
“Isto é um verdadeiro absurdo que estão fazendo com a indústria nacional e o varejo nacional. É um protecionismo ao contrário. Só no Brasil você protege a indústria estrangeira, o varejo estrangeiro e prejudica a indústria e o varejo nacional”, criticou. “Se continuar esse projeto de desindustrialização e de acabar com o varejo brasileiro, nos próximos anos, não vai ter uma empresa de pé.”
Desde 12 de maio de 2026, compras de até US$ 50 feitas por pessoas físicas em sites certificados no programa Remessa Conforme estão isentas de imposto de importação, depois do fim da chamada “taxa das blusinhas”, de 20%. Essas compras continuam pagando ICMS, de 17% a 20% conforme o estado.
Dentro de Santa Catarina, o limite pode ser físico. Cunha não vê sinais de esgotamento no curto prazo, já que o número de pessoas que se mudam para o estado continua crescendo.
Mas ele vê risco mais adiante, porque as redes já disputam os mesmos bairros. “É possível que haja um arrefecimento no médio prazo, pois as unidades estão cada vez mais próximas de áreas já densamente povoadas, em que a capacidade de expansão demográfica já encontra limites mais estruturais”, avaliou.
A economia catarinense também mostra sinais de desaceleração. O Índice de Atividade Econômica do estado (IBCR-SC), calculado pelo Banco Central e considerado uma prévia do PIB, caiu 1,3% em julho em relação a junho, depois de seis meses seguidos de alta. Foi uma queda maior que a da média brasileira, de 0,2%. Já o comércio varejista ampliado do estado recuou 1,2% no mês.
Renda alta também não protege ninguém dos juros, segundo o economista. “A condição dos juros é nacional, e um estado com renda mais elevada como Santa Catarina também possui custo de vida mais elevado”, ponderou. Por isso, Cunha aponta a migração, o custo de vida e a renda como os fatores que vão decidir o rumo do varejo catarinense nos próximos anos.
Grupo de Mídia RS lança pesquisa para fortalecer o mercado
Com muita vontade e a necessidade de valorizar a importância dos profissionais do mercado, está lançada a pesquisa do novo Grupo de Mídia RS.
A iniciativa busca dar voz a quem faz parte do setor e contribuir para o fortalecimento da atividade no Rio Grande do Sul.
Para acompanhar as novidades e saber mais, acesse o Instagram do grupo: https://www.instagram.com/gpm.rs/
Prêmio Amigos do Mercado 2026 divulga os finalistas da 10ª edição
Indicados pelos Top 100 Gestores 2026/27, profissionais de todo o país agora disputam o voto da comunidade em 18 categorias.
Chegou a hora de conhecer quem está na disputa. O Amigos do Mercado, comunidade do setor publicitário brasileiro com mais de 100 mil membros, divulgou os finalistas da 10ª edição do Prêmio Amigos do Mercado, que reconhece os profissionais que se destacaram ao longo do ano pela excelência técnica e pela atuação amigável no mercado em todos os níveis hierárquicos. Ao todo, 180 profissionais foram indicados à final.
A seleção dos finalistas foi feita pelos Top 100 Gestores 2026/27, eleitos democraticamente pela própria comunidade no início de setembro. Os próprios Top 100 não concorrem e os vencedores de edições anteriores não podem ser indicados.
O prêmio tem 19 categorias. São 18 abertas à votação: Anunciante, Atendimento & Negócios, Criação, Executivo de Vendas, Mídia, Planejamento, Operações, Dados e Inteligência de Mercado, Marketing Digital, Projetos Especiais e Branded Content, Creator e Influenciador, Professores, Profissional de Apoio, Estagiário, Recursos Humanos, O Amigo do Mercado, Mercado Regional e Representante Comercial. A 19ª, In Memoriam, é uma categoria especial que homenageia profissionais que nos deixaram nos últimos 12 meses e não passa por votação; a escolha é feita diretamente pelos Top 100 Gestores.
Como votar
A votação final é aberta apenas aos profissionais do mercado publicitário e de comunicação e acontece de 19 de outubro a 30 de outubro, exclusivamente pela plataforma comunidade.amigosdomercado.com.br . Quem ainda não tem cadastro precisa criar uma conta primeiro e aguardar a confirmação, que pode levar até 24 horas. Por isso, a orientação é não deixar o cadastro para a última hora.
Durante a votação, os participantes da plataforma podem acompanhar as parciais e conferir o ranking em tempo real. Os finalistas se encontram em um evento de confraternização no dia 27 de outubro, na sede do OOH Brasil.
Arena da Exportação debate o poder do imaterial na internacionalização de marcas
A Arena da Exportação promove, no dia 5 de novembro, das 8h30 às 11h, a edição Interlink Cargo, com o tema “Cultura Exportadora e o Poder do Imaterial”. O encontro contará com Michele Ponath, da Calçados Beira Rio S.A., e Tiago Vicente da Silva Schäfer, empresário e designer da Yes & No, para discutir como estratégia, design e imagem podem fortalecer marcas brasileiras no mercado internacional.
📍 Auditório da Rede Pampa — Av. Ipiranga, 1500, Porto Alegre/RS.
🎟️ Evento gratuito, com vagas limitadas. Inscrições: https://forms.gle/TzXVQNKLoi5kwUJG7
Modelo de comunicação pós‑pandemia das plataformas digitais dificulta acesso universal à informação
A ascensão das plataformas digitais alimentou a promessa de uma comunicação em rede, com a informação circulando livremente. Mas elas apenas deslocaram os mecanismos de centralização, e tornaram ainda menos visíveis quem organiza, seleciona e hierarquiza a informação que chega até cada usuário
Caro leitor, se você é um vivente do século XXI, provavelmente já se deparou com o desafio de buscar informações em meio à coexistência do excesso e da falta informacional. Afinal, o “rolar do feed” não significa, necessariamente, estar informado.
Essa não é uma questão que surgiu em 2026. A pandemia mostrou não só que ela já estava presente mas também evidenciou que, em meio ao caos, informar-se não dizia respeito apenas à qualidade do debate público, mas à própria possibilidade de participação social e de sobrevivência. Informar-se, portanto, é um direito.
E esse é o debate que propõe a minha pesquisa recém-publicada pela Unicamp: Crises entrelaçadas em um Brasil pandêmico: como se configura a permacrise no Brasil durante a Covid-19.
O que aconteceu com a informação durante a pandemia da Covid-19 no Brasil?
Para responder a essa pergunta, a pesquisa partiu da complexidade de produzir e consumir informação no século XXI, marcado pelo digital, que naquele momento aparecia como resposta ao isolamento e à necessidade de conter o contágio.
Informar-se parecia, a princípio, um ato simples e de acesso “universal”. Mas, para quem, como nós, sobreviveu àquele período mórbido, ficou evidente que estávamos diante de um ambiente de disputa. Para compreender esse processo, reconstruímos o dia a dia da busca por informações em veículos de jornalismo e divulgação científica, formando uma linha do tempo informacional do primeiro ano da pandemia no Brasil.
Esse processo trouxe à tona não apenas as condições de produção e circulação das informações, mas também revelou que não estávamos diante de uma problemática apenas sanitária. Diferentes crises emergiram, entrelaçaram-se e reforçaram-se mutuamente, produzindo um estado persistente de instabilidade — o que, na pesquisa, chamamos de Permacrise.
O conceito de Permacrise é mobilizado para compreender como diferentes crises se articulam e estabelecem parâmetros para reconhecer e analisar esse e outros cenários semelhantes. Isso exige do pesquisador um olhar atento às particularidades de cada contexto, capazes de ampliar e prolongar seus efeitos. Afinal, como debate Sueli Carneiro, embora a pandemia tenha sido um fenômeno global, ela foi vivenciada de maneiras muito diferentes ao redor do planeta.
E quais eram essas condições? Em 2021, 47% dos acessos à internet no país eram feitos por celulares com planos pré-pagos. Para uma parcela significativa da população, portanto, estar conectado dependia da capacidade de pagar pelos dados móveis. Na prática, buscar notícias, acompanhar orientações e consultar diferentes fontes estava condicionado a essa disponibilidade.
A conexão, apresentada como uma das principais respostas ao isolamento, revelava seus limites: estar conectado não significava ter, necessariamente, as mesmas condições para se informar.
E nem mesmo o acesso a outras fontes estava garantido. O país já enfrentava um apagão jornalístico, com o fechamento de 602 veículos de comunicação nos últimos 30 anos. Desses, 61 encerraram suas atividades apenas em 2020.
Quem decide o que vemos?
Para além do acesso, há outra questão especialmente relevante neste momento eleitoral e nos debates de saúde: a centralidade da lógica midiática. Ela não surgiu em 2026, mas a pandemia ajudou a aprofundá-la. É o que chamamos de subversão do modelo de comunicabilidade. Sim, eu também vou explicar!
A ascensão das plataformas digitais alimentou a promessa de uma comunicação em rede, na qual a informação poderia circular entre diferentes sujeitos e em múltiplas direções. Era uma possibilidade que se contrapunha ao modelo de comunicabilidade “unidirecional, linear e autoritário”, como descreve Jesús Martín-Barbero, no qual a informação era produzida e distribuída segundo uma lógica de um para muitos.
Nesse modelo, poucas e conhecidas instituições concentravam a responsabilidade pela produção e circulação da informação.
Não podemos negar que a expansão das plataformas digitais abriu, de fato, novos espaços de produção e acesso. Mas, como debatemos na pesquisa, essa promessa não significou o fim da centralização. Ela apenas deslocou seus mecanismos, tornando, inclusive, menos visível quem organiza, seleciona e dá visibilidade à informação. Afinal quem decide o que vemos e portanto, consideramos relevante e de credibilidade?
A chamada subversão do modelo de comunicabilidade discute justamente esse deslocamento: a informação, antes concentrada em poucas e conhecidas instituições, passa a ter sua circulação fortemente mediada pelas plataformas digitais.
São elas que, por meio de regras, critérios comerciais e sistemas algorítmicos, interferem no que ganha visibilidade e, consequentemente, no que permanece disponível para circulação e até nas condições pelas quais um conteúdo pode ser considerado relevante ou confiável.
É uma subversão porque aparenta produzir uma mudança que, na prática, não se concretiza. Nesse processo, a responsabilidade pela informação — produzida e consumida — é transferida aos indivíduos, sustentando a promessa de um grande alcance que nem sequer pode ser verificado. Afinal, como você, caro leitor, confere se os números daquele seu post mais acessado correspondem, de fato, a pessoas que tiveram acesso ao conteúdo?
O resultado é um ambiente que se apresenta como aberto, conectado e interativo, mas no qual a circulação da informação continua atravessada por uma lógica de centralidade e por interesses comerciais. Essa mediação algorítmica produz consequências que ferem o direito constitucional à informação.
Algoritmos podem amplificar desigualdades, reproduzir vieses e produzir efeitos discriminatórios, como já discutido por Nina da Hora em diferentes espaços. Mais do que organizar o fluxo de informações: as plataformas participam da definição das condições de circulação dos discursos.
E, quando poucas empresas — sediadas fora do Brasil — concentram esse poder, decisões que afetam o ambiente informacional passam a ser tomadas longe dos espaços de debate público e das normas construídas democraticamente no país.
Informação também é política pública
É nesse ponto que a questão deixa de ser apenas tecnológica e passa a ser política pública. Tratar a qualidade do ambiente informacional como responsabilidade individual funciona, na prática, como uma forma de desresponsabilizar as empresas que estruturam esse ambiente. Isso não significa retirar das pessoas a responsabilidade por suas ações, mas reconhecer que ela não pode se limitar ao âmbito individual.
Em uma democracia, o direito à informação não termina quando um conteúdo é publicado. Ele depende das condições para que essa informação alcance as pessoas, possa ser confrontada com outras fontes, permaneça disponível e seja compreendida em seu contexto. E, como previsto pela pesquisa, essa questão se torna ainda mais complexa diante de momentos em que a informação significa a real sobrevivência das pessoas.
Quais são, afinal, as condições para manter veículos de informação em um país no qual as políticas públicas para o setor são poucas ou inexistentes? O fechamento de veículos, a redução das equipes e da cobertura local produzem os chamados desertos de notícias: espaços em que a produção profissional e sistemática de informações de interesse público se torna cada vez mais limitada ou até nula.
Por isso, defender a informação pública e brasileira não significa defender exclusivamente os veículos tradicionais. Universidades, instituições científicas, a divulgação científica, organizações da sociedade civil, projetos independentes e iniciativas comunitárias também contribuem para um ecossistema plural de produção de informação pública, ampliando as possibilidades de acesso, verificação e contextualização.
A democracia depende não apenas da possibilidade formal de escolher, mas das condições informacionais nas quais cada escolha é construída. Informar-se envolve encontrar conteúdos, verificar sua origem, compreender seu contexto e confrontar diferentes fontes. Afinal, a comunicação deve ser compreendida como um direito da humanidade.
Missão Empresarial: Fenapro realiza a primeira edição e leva lideranças de agências de 11 estados a São Paulo
Por Renata Suter (Janela Publicitária)
A Fenapro (Federação Nacional das Agências de Propaganda) realiza, nos dias 20 e 21 de outubro, em São Paulo, a primeira edição da Missão Empresarial, iniciativa que reúne lideranças de agências independentes e dirigentes do Sistema Sinapro/Fenapro de diferentes regiões do país.
A Missão Empresarial pretende ampliar a aproximação entre o mercado regional e os players do mercado da comunicação, promovendo troca de experiências, relacionamento e novas oportunidades de negócios.
Ao todo, 23 participantes de 11 estados estarão em São Paulo para uma agenda de encontros institucionais, de relacionamento e network. O grupo é formado por empresários, sócios e principais executivos de agências de agências, além de dirigentes dos Sinapros regionais que integram o Sistema – hoje ele é composto por 20 Sinapros estaduais e três delegacias regionais.
A ideia é também ampliar a compreensão sobre o potencial dos mercados regionais fora do eixo Rio-São Paulo, que contam com empresas de trajetória consolidada e forte atuação em seus estados.
“O Brasil é continental e reúne realidades muito diferentes. É importante que essas diferentes perspectivas estejam presentes nas conversas sobre o futuro do nosso mercado. A Missão Empresarial nasce justamente com o objetivo de abrir oportunidades de encontros entre empresários que muitas vezes não têm acesso a esse tipo de agenda e os principais players do nosso setor”, avalia Ana Celina Bueno, presidente da Fenapro.
Na programação, relacionamento e conhecimento de mercado, com visitas à Globo, Eletromidia, Adobee ao Cenp. Junto aos veículos, o objetivo é aprofundar o conhecimento sobre o portfólio de produtos e as oportunidades oferecidas aos mercados nacional e regional, além de aproximar as lideranças das agências das equipes que definem as estratégias e direcionam as relações com o mercado.
O grupo reúne representantes das regiões Sudeste, Sul, Nordeste e Centro-Oeste, destacadamente dos estados do RJ, CE, PE, RN, BA, DF, MS, ES, MG, PR, SC e RS, além de SP capital e interior. Entre as agências participantes, predominam empresas independentes e de perfil full service, com 15 a 35 anos ou mais de atuação. O grupo também abrange agências especializadas em áreas como marketing de influência e design de serviços.
O Ozempic agora mora dentro da PepsiCo e da The Coca-Cola Company
E não estamos falando de uma nova fórmula de refrigerante.
Por Marina Parmezani del Cól
Estamos falando de como uma classe de medicamentos está fazendo algumas das maiores empresas de alimentos e bebidas do mundo repensarem seus produtos e estratégias.
Durante anos, a indústria de alimentos investiu bilhões para fazer as pessoas consumirem mais.
Mais refrigerante.
Mais salgadinhos.
Mais ocasiões de consumo.
Agora, medicamentos como Ozempic, Wegovy®(semaglutide) HCP e Mounjaro® (tirzepatide) HCP estão ajudando a mudar essa lógica.E os sinais já aparecem nas estratégias das empresas.
→ A PepsiCo enfrenta dificuldades para recuperar o crescimento de volume em categorias tradicionais e amplia suas apostas em snacks ricos em proteína.
→ A Coca-Cola avança em bebidas funcionais, incluindo propostas com fibras prebióticas.
São movimentos diferentes, mas que contam uma história parecida.
O consumidor está mudando. E não é apenas porque está comendo menos.
Proteína, fibras, composição nutricional e benefícios funcionais estão ganhando espaço nas decisões de compra. Claro que os GLP-1 não explicam sozinhos essa transformação.
Mas estão acelerando tendências que já estavam em curso.
E aqui tem um ponto que me chama atenção no marketing farmacêutico.Passamos muito tempo olhando para market share, concorrência, prescrição e acesso. E precisamos continuar olhando.
Mas casos como esse mostram que vale a pena ampliar um pouco o radar.Quem está acompanhando apenas a disputa entre os GLP-1 pode estar deixando passar uma das partes mais interessantes dessa história: o que acontece com o mercado quando milhões de pessoas começam a mudar seus hábitos.
E fica a provocação: estamos olhando para essas mudanças quando planejamos nossas estratégias de marketing farmacêutico?
Startup israelense vai investir US$ 20 mi para fazer do Brasil seu maior mercado global
A Wonderful, startup de inteligência artificial de origem israelense, planeja transformar o Brasil em seu maior mercado global, com investimentos de US$ 10 milhões ainda neste ano e US$ 20 milhões em 2027.
Os recursos serão destinados principalmente à contratação de talentos e à infraestrutura.
No país, a empresa já colocou em operação agentes de IA para automatizar processos, como a atualização de endereços de clientes de uma operadora, em um projeto implementado em sete semanas.
Estudo do Google revela que apenas 17% do tempo de anúncios no Brasil recebe atenção ativa
Por Andre Siqueira
A publicidade compra a oportunidade de ser vista. O problema é que, na maior parte do tempo, ninguém está olhando.
No Maximidia 2026, uma apresentação do Google sobre neurociência e atenção trouxe um dado que vai muito além do mercado publicitário: apenas 17% do tempo de anúncio exibido no Brasil recebe atenção ativa. Os outros 83% passam diante de olhos que estão em outro lugar.
O dado, por si só, já mereceria uma reflexão, mas ele fica ainda mais interessante quando conectado ao mercado de streaming, à descoberta de conteúdo e à forma como as plataformas monetizam a audiência.
Nessa edição da newsletter “Escolhas Difíceis”, parto do estudo para explorar algumas questões que ainda não estão no centro da discussão sobre o futuro do entretenimento. Porque, no fim do dia, talvez a disputa não seja apenas por quem consegue exibir mais anúncios, alcançar mais pessoas ou acumular mais impressões – talvez seja sobre o valor da atenção (e sobre o que precisa acontecer antes de conquistá-la).
Mesmo avisados, escolhemos o que a marca queria
Por Gustavo Ermel
Três escovas elétricas lado a lado: uma simples e barata, uma intermediária e uma topo de linha bem mais cara. Quase todo mundo leva a do meio.
Quem trabalha com marketing conhece o truque. A opção cara está ali para fazer a do meio parecer sensata, e isso se chama compromise effect (efeito compromisso). Tem um primo, o attraction effect (efeito atração): colocar ao lado do produto que você quer vender uma alternativa claramente pior pelo mesmo preço.
A pergunta que me interessa é: e se o consumidor for avisado de que a oferta foi montada para empurrá-lo para uma opção?
Um estudo publicado este mês no Journal of Business Economics testou exatamente isso, com dois experimentos e produtos reais. Os pesquisadores avisaram os participantes de várias formas. Alguns só ouviram que a opção B ficava no meio. Outros souberam que as opções tinham sido escolhidas por profissionais de marketing para influenciar a decisão, e um terceiro grupo recebeu também a explicação de que o objetivo era vender o produto de maior margem.
O resultado: na maior parte dos casos, o aviso não mudou nada, e as pessoas continuaram escolhendo a opção-alvo. Em um dos testes, o aviso ainda piorou a situação, e a escolha pelo produto-alvo subiu de 66% para 76%. A hipótese dos autores é que, ao apontar a estrutura da oferta, o aviso ajudou as pessoas a enxergar justamente a vantagem que o truque queria mostrar.
O mais curioso é que os consumidores sabem que isso é manipulação. Quando os pesquisadores pediram que descrevessem essas táticas, as palavras mais usadas foram “manipulativo” e “enganoso”. Mesmo assim, saber não protegeu.
A lição vale para os dois lados do balcão. Para quem monta ofertas, a forma de apresentar as opções pesa mais na decisão do que gostamos de admitir, e por isso exige responsabilidade. Para quem compra, achar que “comigo isso não funciona” é justamente o que faz funcionar.
O estudo completo é aberto e vale a leitura: Lang e Lichters (2026), “Countering context effects in consumer decision making: the limits of information-based debiasing approaches”, Journal of Business Economics. https://link.springer.com/article/10.1007/s11573-026-01287-6
Marcas perdem espaço na mente do consumidor e vínculo mais forte cai 75% em 30 anos
Por Mundo do Marketing
Em 30 anos, o desconhecimento sobre as marcas saltou de 5,2% para 38,2%, enquanto o vínculo mais intenso com as marcas caiu 75%.
Os dados do estudo “30 anos de marcas: o que mudou?”, da Troiano, mostram o desafio de transformar reconhecimento em preferência e construir relações duradouras com os consumidores.
A multiplicação de marcas e a fragmentação da atenção impõem um desafio às estratégias de Marketing: conquistar espaço na mente do consumidor e transformar reconhecimento em preferência. A pesquisa analisa as mudanças na relação entre consumidores e marcas e aponta quais fatores contribuem para construir conexões mais fortes.
Confira os dados e os impactos para as estratégias de Branding: https://lnkd.in/emVd7sJd
Varejo deve ter 3º trimestre fraco, mas bancos veem oportunidades em ações para 2027
Por Felipe Moreira (Infomoney)
Para o banco, o enfraquecimento do consumo deve levar à desaceleração das vendas nas mesmas lojas (SSS) e das receitas na maior parte dos segmentos, com diversos casos apresentando crescimento abaixo da inflação ou até retração na comparação anual.
Os juros elevados e o alto nível de endividamento das famílias continuaram pressionando o consumo, enquanto a Copa do Mundo adicionou impacto negativo ao fluxo de clientes nas lojasdurante o trimestre. Embora a Smartfit deva continuar se beneficiando de sua exposição regional diversificada, varejistas de vestuário e alimentos seguem mais expostas à perda de impulso do consumo.
O Bradesco BBI manteve a Smart Fit (SMFT3) como sua principal preferência no varejo e avalia que a companhia, assim como Alpargatas (ALPA4) e Grupo PetzCobasi (AUAU3), deve apresentar desempenho relativamente melhor do que o restante da cobertura.
Os analistas Pedro Caravina e Laryssa Sumer, da XP Investimentos, também esperam mais um trimestre desafiador para os varejistas de vestuário, com um consumidor pressionado, clima volátil e concorrência cross-border pesando sobre as vendas.
Segundo a dupla, as margens brutas devem apresentar maior resiliência do que a receita, enquanto os ganhos de margem em 2027 devem vir cada vez mais da execução, e não de preços.
Diante disso, a XP revisou as estimativas para refletir um segundo semestre de 2026 mais fraco, mas permanece construtiva olhando à frente, uma vez o setor negocia abaixo de seus múltiplos históricos, e um potencial ciclo de flexibilização monetária deve aliviar gradualmente tanto o orçamento das famílias quanto o custo de capital, que avalia como o principal gatilho para um reclassificação.
A XP manteve recomendações de compra para Renner (LREN3, preço-alvo de R$18), C&A (CEAB3, preço-alvo de R$17) e Riachuelo (RIAA3, preço-alvo de R$14).
O BTG Pactual, por sua vez, comenta que a recente valorização das ações do setor foi impulsionada principalmente pela expansão de múltiplos e pela redução das taxas de desconto, sem revisões relevantes de lucro líquido.
Segundo o banco, as próximas etapas de valorização dependerão da queda das despesas financeiras, de revisões positivas dos resultados e, posteriormente, de uma recuperação efetiva do consumo, beneficiando especialmente empresas sensíveis ao cenário doméstico, enquanto companhias com crescimento estrutural permanecem mais protegidas diante de uma desaceleração prolongada.