Você vai ler na coluna hoje: Planejando 2027: a história recomenda cautela, Parceria entre Mercado Ads e Netflix Ads foca em publicidade para CTV, Como a geração Z está redefinindo o consumo, Por que Internet e OOH são os destaques de 2026?, O que está acontecendo com a publicidade?, Xangri-lá, a praia gaúcha onde o networking vale mais que o mar, Mudar a estrutura é fácil, alinhar com a estratégia é o que importa, O carrinho mudou de geração e de apetite, Depois do Zero, começa a era dos refrigerantes funcionais, Etarismo: a miopia que custa caro demais.
Com as modificações das regras de envio do WhatsApp, criamos uma nova comunidade da Coluna do Nenê. Te convidamos a clicar no link abaixo para entrar na nossa comunidade e receber diariamente a nossa coluna. CLIQUE AQUI!
Planejando 2027: a história recomenda cautela
Por Fernando Röhsig – Conselheiro de Administração (CCA-IBGC)
À medida que as empresas concluem seus orçamentos e planos estratégicos, um ponto merece atenção especial de empresários, conselhos de administração e consultivos, bem como de lideranças executivas: a possibilidade de 2027 ser significativamente mais desafiador do que indicam as projeções atuais do mercado.
O Relatório Focus projeta para dezembro de 2027 uma inflação próxima de 4,3%, crescimento econômico ao redor de 1,45%, câmbio de R$ 5,28 por dólar e taxa Selic próxima de 12% ao ano. Trata-se de um cenário de desaceleração, mas ainda compatível com planejamento, investimentos e expansão moderada.
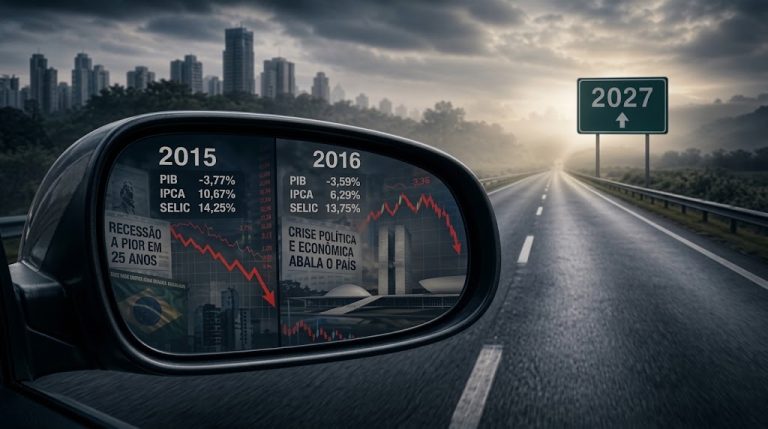
A questão é que a história recente mostra que períodos de desequilíbrio fiscal costumam produzir mudanças abruptas nas expectativas econômicas. Em dezembro de 2014, o mercado projetava crescimento de 0,55% para 2015. O resultado efetivo foi uma retração de 3,77% do PIB. A inflação fechou o ano em 10,67%, muito acima dos 6,53% estimados, enquanto a taxa Selic terminou em 14,25%, contra uma projeção de 12,50%.
Em 2016, mesmo após as revisões negativas já incorporadas às projeções, os economistas ainda subestimaram a profundidade da recessão. O PIB recuou 3,59%, levando a economia brasileira a acumular uma contração superior a 7% em apenas dois anos — a maior recessão da história moderna do país. Recentemente, o ex-presidente do Banco Central Armínio Fraga alertou que diversos fundamentos da economia brasileira lembram aspectos observados antes da crise de 2015 e 2016. Seu diagnóstico chamou a atenção justamente por partir de um economista reconhecido internacionalmente e que presidiu o Banco Central do Brasil (1999-2003).
Por essa razão, além do cenário-base de mercado, desenvolvi cenários alternativos para 2027, considerando hipóteses significativamente mais adversas. Entre elas, inflação acima de 6%, crescimento negativo do PIB, câmbio superior a R$ 5,50 e manutenção da Selic acima de 13% ao ano. Não se trata de afirmar que haverá uma repetição exata de 2015 e 2016 — a economia jamais se repete da mesma forma. O alerta é outro: os relatórios de consenso normalmente refletem o cenário mais provável, e não os cenários de maior impacto. As empresas que prosperam em ambientes incertos são justamente aquelas que preparam alternativas antes que a mudança ocorra.
A principal responsabilidade da governança corporativa não é acertar previsões, mas garantir que a organização tenha liquidez, capacidade de adaptação, disciplina financeira e velocidade de resposta caso o ambiente econômico se deteriore. Se o cenário projetado pelo mercado prevalecer, o planejamento conservador terá custado pouco. Mas, se parte dos riscos hoje ignorados se materializar, a preparação poderá fazer a diferença entre preservar o valor gerado ou perder anos de crescimento.
Parceria entre Mercado Ads e Netflix Ads foca em publicidade para CTV
A aliança permitirá que anunciantes direcionem campanhas no plano com anúncios da Netflix utilizando os dados proprietários do Mercado Livre, garantindo a mensuração de ponta a ponta até a conversão no e-commerce
Por Update Ordie
A aliança permitirá que anunciantes direcionem campanhas no plano com anúncios da Netflix utilizando os dados proprietários do Mercado Livre, garantindo a mensuração de ponta a ponta até a conversão no e-commerce.
O Mercado Ads, braço de publicidade do Mercado Livre e classificado entre as três maiores plataformas de mídia latino-americanas (Statista Competitive Report), está expandindo sua atuação em streaming por meio de um novo acordo com a Netflix Ads. Utilizando sua rede programática, anunciantes operando no Brasil e no México terão a capacidade de cruzar os dados de compras do ecossistema do Mercado Livre com o perfil de entretenimento dos espectadores da Netflix. Isso garante um acesso mais preciso e eficiente ao inventário publicitário do serviço de streaming com o maior nível de engajamento do país.
Esse acordo conecta o maior e-commerce da região à influência cultural, escala e altíssimo engajamento da Netflix. A plataforma de streaming lidera em atenção ativa (Amplified, 2026) e conta com 35 milhões de espectadores ativos por mês em seu plano com anúncios no Brasil, além de ultrapassar 29 milhões no México. Assim, os anunciantes poderão veicular campanhas na Netflix usando os dados primários do Mercado Livre para impactar parcelas específicas de uma base que soma mais de 131 milhões de compradores anuais, elevando a relevância dos investimentos em mídia.
A iniciativa espelha uma transformação estrutural do mercado publicitário global. Para Marcio Souza, diretor sênior do Mercado Ads no Brasil, esse passo evidencia a evolução do Retail Media para o Commerce Media, caracterizado por uma estratégia de funil completo. Esse modelo une o branding das plataformas de mídia ao poder de conversão do comércio eletrônico de maneira ininterrupta.
“O grande diferencial do Commerce Media é essa perspectiva de ciclo sem interrupções. A publicidade deixou de ser separada em blocos isolados de performance ou branding. Hoje, o consumidor não tem uma jornada linear; ele transita entre o entretenimento, a descoberta do produto e a compra em poucos segundos. A união segue precisamente essa lógica, fundindo a capacidade de retenção de atenção das narrativas da Netflix com os dados e a força de conversão do ecossistema do Mercado Livre”, explica Souza.
Leo Khede, Diretor Sênior de Publicidade da Netflix para a América Latina, complementa: “Trabalhamos lado a lado com o mercado para continuar desenvolvendo e aprimorando a publicidade em toda a América Latina, com a convicção de que o futuro reside na combinação entre a melhor mídia e os melhores dados. A Netflix oferece escala, atenção, engajamento e a força de narrativas que moldam a cultura, aliadas aos dados de consumo de entretenimento amparados pela tecnologia da Netflix Ads Suite. Já o Mercado Ads entrega uma compreensão ímpar sobre o comportamento de seus compradores. Juntos, criamos uma chance excepcional para que as marcas integrem esses dois mundos de forma mais relevante para as suas campanhas”.
Em um primeiro momento, a integração será disponibilizada para anunciantes baseados no Brasil e no México. A parceria fortalece a rede de conteúdo de streaming do Mercado Ads, que já conta com a presença regional do Disney+, Roku, HBO Max e do próprio Mercado Play.
Como a geração Z está redefinindo o consumo
Por Vivian Peres
Vivemos uma revolução no comportamento do consumidor. Mais do que nunca, o público não só escolhe o que consome, mas também define como e por que consome. Essa transformação cultural, liderada pela geração Z, remodela os mercados e desafia as marcas a oferecerem mais do que produtos: experiências e valores alinhados ao novo zeitgeist. Um exemplo desse movimento é o JOMO (Joy of Missing Out).
JOMO, bem-estar e novas prioridades
Se o FOMO (Fear of Missing Out) foi uma força dominante na última década, o JOMO é emblemático de uma nova tendência. A busca pela “alegria de perder” reflete uma mudança de prioridades: os consumidores, especialmente os mais jovens, preferem escolhas que promovam saúde física, mental e emocional. E os números comprovam.
- 60% dos consumidores globais relatam ter reduzido seu uso de redes sociais para priorizar o bem-estar (Global Web Index, 2023).
- 49% dos millennials e Gen Z preferem gastar com experiências pessoais significativas do que com bens materiais (Deloitte, 2023).
- No Brasil, 57% dos entrevistados pela MindMiners (2023) pagariam mais por produtos que promovam saúde e sustentabilidade.
Esses dados mostram um movimento global em direção a escolhas mais conscientes e saudáveis.
1. Ressignificação das bebidas alcoólicas
Um exemplo deste movimento é o setor de bebidas alcoólicas. De acordo com o Statista (2023), 37% da geração Z nos EUA prefere consumir bebidas não alcoólicas em eventos sociais. No Brasil, o consumo frequente de álcool entre jovens caiu de 10,7% antes da pandemia para 8,1% em 2023 (Relatório COVITEL, 2023). Diante desse panorama, as marcas do segmento precisam se movimentar para não perderem mercado.
A The HEINEKEN Company, por exemplo, apostou na expansão da versão 0.0 durante os Jogos Olímpicos de Paris 2024. A marca utilizou seu patrocínio para posicionar a cerveja sem álcool como uma escolha socialmente consciente. A estratégia segue o relatado pelo Dossiê das Bebidas (MindMiners, Brasil, 2023) que constatou que 88% dos entrevistados que conhecem cervejas sem álcool as associam a uma vida mais ativa e saudável.
2. Novos nichos
Ainda no segmento de bebidas, verificamos o aparecimento de novos mercados voltados para melhora do desempenho e da saúde. Conforme um relatório da Covitel de 2023, mais da metade dos jovens brasileiros de 15 a 29 anos não frequentam boates ou o fazem raramente, menos de uma vez por ano. Em vez disso, optam por atividades ao ar livre.
Marcas como Caffeine Army e Sublymeatendem a essa mudança com produtos inovadores: o SuperCoffee, uma bebida energética natural que melhora o desempenho físico e mental; o Morning Shot, que combina vitaminas e ativos naturais para começar o dia com energia; e o Koala Sleep, ideal para noites de sono restaurador.
3. Valorização de experiências íntimas
Com o foco em turismo regenerativo, o Airbnb lançou uma campanha para promover estadias em locais remotos, destacando o valor do tempo com a natureza e longe de telas. Essa abordagem ressoa com o JOMO, criando um espaço para desconexão em um mundo hiperconectado.
Já a marca de cuidados pessoais Rituals (B Corp™) promove produtos que incentivam pausas intencionais ao longo do dia. Suas campanhas combinam narrativas de autocuidado, mostrando que bem-estar pode ser incorporado à rotina de forma simples.
4. Tecnologia e economia circular
Empresas como Apple e Samsung Electronics, entre tantas outras, entraram na dança ao promover a economia circular, incentivando a troca e reciclagem de dispositivos eletrônicos. Essa abordagem atende consumidores que buscam reduzir sua pegada ambiental e priorizam marcas que demonstram responsabilidade social.
Lições práticas: estratégias para conquistar o novo consumidor
A mudança nos comportamentos e prioridades do consumidor exige que as marcas ultrapassem as respostas óbvias e adotem estratégias inovadoras. Separei algumas abordagens essenciais para quem não quer ficar para trás.
1. Monitoramento de comportamentos e tendências
Os sinais de mudança nem sempre estão em grandes movimentações de mercado: às vezes, surgem em nichos ou subculturas. O social listening, como venho falando bastante, pode ser extremamente útil neste processo. Monitorar fóruns, redes sociais de nicho e relatórios comportamentais ajuda a identificar padrões emergentes antes de se tornarem mainstream. Essa proatividade não apenas posiciona a marca como pioneira, mas facilita a criação de soluções que ressoam com o público.
2. Diversificação estratégica
A diversificação vai além de lançar produtos: envolve compreender profundamente as necessidades não atendidas do público e explorar áreas complementares ao core business.
A Starbucks, por exemplo, diversificou o negócio ao lançar a linha de produtos “Starbucks at Home”, que inclui cápsulas e grãos de café para consumo doméstico. A estratégia expandiu o mercado e fortaleceu a presença na rotina do cliente, criando um ecossistema que integra o consumo dentro e fora de casa.
Essa abordagem amplia o alcance e posiciona a empresa como uma solução completa para diferentes momentos da vida do cliente.
3. Autenticidade e propósito
Consumidores modernos valorizam marcas que não apenas declaram valores, mas os colocam em prática consistentemente. Ações pontuais que não fazem parte da essência da empresa são facilmente percebidas como oportunismo, prejudicando a reputação. Nomes como Patagonia e Natura são exemplos que incorporam propósito genuíno em seus produtos e comunicação.
Para construir essa conexão, comece com dois questionamentos:
- Como minha marca contribui positivamente para o mundo?
- Minhas ações refletem meus discursos?
4. Experiências envolventes
As pessoas buscam momentos memoráveis. Isso pode incluir desde experiências imersivas em lojas físicas, como faz a SEPHORA com workshops de beleza, até narrativas digitais poderosas que conectam o consumidor emocionalmente ao produto. Pense em como ir além do tangível e criar histórias que façam parte da vida do cliente.
Muito além da concorrência
A concorrência hoje não se restringe aos competidores diretos. A maior ameaça pode ser a incapacidade de acompanhar as mudanças no comportamento cultural e nas expectativas do consumidor.
Investir em inteligência de mercado e na escuta ativa é questão de sobrevivência. Marcas que cultivam relações sinceras com seus consumidores adaptam suas estratégias de forma mais ágil. Assim, estão preparadas para acompanhar as transformações. Seja no uso do JOMO como guia, na incorporação de práticas sustentáveis ou na criação de experiências envolventes, o segredo está em se reinventar constantemente.
Então, fica a pergunta: sua empresa está pronta para redefinir seu papel em um mercado em constante transformação?
Por que Internet e OOH são os destaques de 2026?
Por Meio & Mensagem
O primeiro semestre de 2026 foi positivo para o mercado publicitário brasileiro. Dados do Cenp-Meios, divulgados na semana passada, apontam que as 306 agências que compõem o painel registraram, em média, 15,8% de aumento na movimentação de compra de mídia do que na primeira metade de 2025.
Apesar do desempenho positivo de praticamente todos os meios, dois se destacaram no relatório: a Internet, que abocanhou 40,7% de todo o dinheiro investido em compra de mídia no primeiro semestre, e o out-of-home, que alcançou share de 13,4%, o maior já registrado pelo OOH no histórico do Cenp-Meios.
A performance da Internet e do OOH são analisados pela indústria como algo decorrente de uma nova forma de distribuição de recursos por parte dos anunciantes. “Esse movimento evidencia uma mudança na lógica de alocação das verbas: o digital oferece escala, segmentação, mensuração e capacidade de otimização em tempo real”, considera Ana Paula Sanchez, vice-presidente de mídia da Publicis Brasil.
“Ao mesmo tempo, o crescimento do OOH mostra que os anunciantes seguem valorizando estratégias capazes de combinar presença massiva e conexão contextual com as pessoas”, complementa a executiva.
Ao apontar também o Digital como um dos principais destaques do cenário de compra de mídia no Brasil no primeiro semestre, Luiz Fernando Monteleone, diretor de mídia da Cheil Brasil, apontou que a convergência para formatos de vídeo ajudou a catapultar o digital para a liderança dos investimentos no Brasil.
“Essa fórmula impulsionada por formatos digitais integrados, social e TV conectada, ajuda a levar as mensagens dos anunciantes para telas grandes. Outro destaque fica por conta do expressivo investimento em digital out-of-home (DOOH), já que o OOH é um meio que passa por uma revolução tecnológica no Brasil, deixando de ser estático para se tornar um canal dinâmico, criativo e de alta conversação na jornada ‘out-of-home’ das pessoas”, explica.
O que está acontecendo com a publicidade?
Por Taís Vieira
Sou de um tempo em que mostrar ter cultura e repertório era um símbolo de status no meio publicitário. A gente queria ser cool e sacar de referências, assim como os grandes advertisers que vieram antes de nós. Sabíamos, desde Washington Olivetto, Stalimir Vieira e outros, que a boa ideia se escondia na habilidade de transformar a comunicação em uma ideia atraente, na competência de articular signos, fazer analogias, fazer uso de figuras de linguagem que conectassem marcas às pessoas no bom sentido. Isso é trabalhoso, requer habilidades criativas, obviamente, mas, antes de tudo, exige conhecer sociedade, história, comportamento.
Quando uma marca como a Converse tira do ar uma campanha cuja imagem foi associada ao Ku Klux Klan, temos um exemplo (ou reflexo) de um rompimento entre publicidade e o repertório que vem ocorrendo nos últimos anos. Uma ruptura que se inicia antes mesmo da graduação, lá na formação básica, que deveria oferecer recursos para formar indivíduos informados o suficiente para desenvolverem senso crítico.
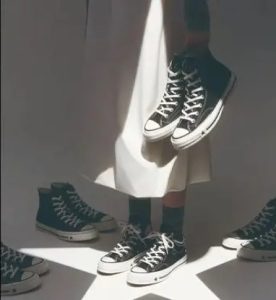
A imagem integra a campanha do modelo Chuck 70 X e teve a participação da cantora K-pop sul-coreana Karina.
Olhando para a fotografia da campanha da Converse, fico pensando: como isso passou por um fotógrafo, por um diretor de arte e por outros profissionais sem que ninguém a achasse visualmente pobre e, pior, polissêmica? Numa profissão em que se trabalha em busca da mensagem efetiva pelo “menos é mais”, como ninguém percebeu a maneira desastrosa como aqueles signos visuais se articulavam e que dariam margem para interpretações obscuras? Está tudo ali, é semiótica pura!
Quando erros assim acontecem com marcas mundiais, somos obrigados a refletir para onde estamos indo. A boa publicidade mora na curiosidade, na constante busca por conhecimento, no envolvimento com diferentes culturas e, também, nos conteúdos complexos que desenvolvem um senso crítico e a ampliação do nosso olhar. É sobre se interessar, se aprofundar, entender o porquê das coisas, o que vai totalmente contra o atual contexto tão empobrecido pela valorização do imediatismo e das respostas prontas.
É nisso que vejo uma oportunidade: determinadas práticas só mudam quando deixam de ser lucrativas – ou quando passam a representar perdas financeiras e riscos para a reputação, como no caso da Converse. Na sua opinião, a boa publicidade tem salvação?
Xangri-lá, a praia gaúcha onde o networking vale mais que o mar
Por André Ítalo Rocha (Metro Quadrado)
Os próprios gaúchos reconhecem que as praias do Rio Grande do Sul deixam a desejar em comparação às de outros estados.
O mar às vezes adquire uma cor de chocolate, e a água é gelada na maior parte do ano.
Ainda assim, o litoral de Xangri-lá, localizado a uma hora e meia de Porto Alegre, está vivendo um novo boom imobiliário, impulsionado por gaúchos que se cansaram de Balneário Camboriú e querem viver o que o produto local tem de melhor: o networking.
A cidade já é há décadas o destino de veraneio da elite porto-alegrense, mas agora há também uma nova demanda vindo do interior do Rio Grande do Sul: são os que estão abandonando as praias de Santa Catarina em razão da própria expansão que viveu o litoral do estado vizinho, que piorou o trânsito até lá e mudou o perfil dos frequentadores.
Antes do boom de BC e adjacências, os gaúchos do interior – da serra ou da fronteira – podiam levar sete horas para chegar ao litoral catarinense, só duas a mais do que para Xangri-lá, o que compensava o esforço.
Agora, como o número de carros indo para lá se multiplicou, e a estrada não foi ampliada, o tempo de trânsito já pode chegar a 12 ou 13 horas.
Além disso, BC e suas praias vizinhas pegaram fama de destino de “novo rico”, um perfil que não dá match com as famílias tradicionais do Rio Grande do Sul.
“Esse público passou então a preferir Xangri-lá, não pela praia, mas pelo networking e o convívio que esses condomínios oferecem,” Fabiano Braga, um dos maiores corretores da região, disse ao Metro Quadrado.
Pelas suas restrições urbanísticas, Xangri-lá cresceu como uma cidade de condomínios de casas, um contraste com os arranha-céus de BC. Só no ano passado, a cidade somou R$ 1,7 bilhão em vendas de imóveis, um crescimento de 75% em relação a 2020, segundo dados do Sinduscon-RS.
A vizinha Capão da Canoa, que tem atraído empreendimentos que já não encontram mais espaço em Xangri-lá, dobrou o mercado no mesmo período, saindo de R$ 1 bi para R$ 1,9 bi em vendas.
O aumento da demanda impulsionou os lançamentos: só Xangri-lá tem lançado cerca de R$ 1 bi por ano, uma ritmo que não se via antes da pandemia.
De todos os condomínios da região (Xangri-lá e municípios vizinhos), 50% foram lançados de 2020 para cá. E nos últimos seis anos, a valorização média dos imóveis de Xangri-lá foi de 164% ao ano, segundo dados da imobiliária de Fabiano.
O corretor estima que ainda há mais 20 empreendimentos para serem lançados nos próximos anos, o que deve adicionar 6 mil imóveis à região.
Xangri-lá começou a ser um destino de veraneio para famílias de Porto Alegre em meados do século passado.
No início, as casas sofriam furtos por estarem vazias na maior parte do ano, e até por isso os proprietários montavam a mobília com itens velhos e de segunda categoria, já contando que iriam perdê-los.
Mas o crime cresceu com o tempo, e então as famílias passaram a ser vítimas de assaltos à mão armada, o que abriu espaço para os condomínios fechados, levando a cidade a se tornar uma das mais horizontais do Brasil.
Xangri-lá cresceu tanto que se tornou um dos poucos municípios do País que tem mais imóveis do que gente. São 23,1 mil residências, enquanto os habitantes somam 16,5 mil, segundo o último Censo.
Como as praias do Rio Grande do Sul não costumam atrair turistas de outros estados, as casas raramente são anunciadas em plataformas de short stay. Os frequentadores são de fato os donos dos imóveis, que pouco vão ao mar e preferem aproveitar a estrutura de lazer dos condomínios, onde acontece o network.
“É como se cada condomínio fosse uma praia,” Leandro Melnick, o CEO da maior incorporadora do estado, disse ao Metro Quadrado.
A Melnick, mais conhecida pelos edifícios residenciais que incorpora em Porto Alegre, também tem apostado em condomínios de casas no litoral gaúcho, com foco no altíssimo padrão, em uma sociedade com a urbanizadora Arcádia que já dura 11 anos.
A região de Xangri-lá representa 40% do que as duas empresas lançaram juntas desde então. Um dos empreendimentos, o Raro, foi vendido totalmente em apenas nove segundos por meio de uma plataforma.
Fábio Sclovsky, o fundador da Arcádia, diz que os condomínios fechados com lazer se tornaram uma espécie de “réplica artificial” do que as famílias tinham no passado, antes da criminalidade disparar, quando se podia deixar as crianças sozinhas na rua sem preocupações.
“Os pais revivem com os filhos aquilo que eles tiveram,” ele disse.
E os próprios jovens, quando já adolescentes, também fazem o seu “networking”.
“As famílias com filhos que estudam em boas escolas privadas dificilmente não passam o verão em Xangri-lá, porque é lá onde os filhos se encontram e fazem as festas,” disse Leandro.
Segundo os dois sócios, a cidade também tem atraído uma quantidade maior de pessoas que estão indo para morar, em vez de apenas passar o verão, ainda como consequência da pandemia, quando muita gente passou a ter outras prioridades para escolher onde se instalar, e também um reflexo das restrições de Porto Alegre para condomínios de casas.
Uma das cidades mais verticais do País, a capital gaúcha praticamente não tem espaço para a construção de condomínios horizontais, o que leva para o litoral a demanda de quem quer morar em casa.
“E o novo Plano Diretor de Porto Alegre torna essa tendência quase irreversível,” disse Leandro.
Uma consequência dessa demanda por moradia é que a cidade está passando por um desenvolvimento imobiliário que inclui a chegada de colégios e hospitais, e até um senior living, que está sendo desenvolvido pela ABF.
E uma das vantagens de o mar não ser um grande atrativo é que os condomínios podem ser construídos para dentro da cidade, e muitos são feitos em torno de lagos.
Nos condomínios, as incorporadoras apenas fazem o loteamento e a infraestrutura. A construção da casa fica por conta do comprador, que pode ser alguém que compra para uso próprio ou um investidor que vai construir para revender. Por ano, são cerca de 400 imóveis construídos.
Fábio, da Arcádia, diz que o boom de Xangri-lá também tem atraído incorporadoras de fora que estão tentando se aventurar no mercado local, e que isso já tem gerado um ponto de atenção para a oferta, mas ainda não há o receio de um excesso.
Uma das razões para isso é o fato de que os condomínios horizontais impõem dificuldades para aprovação de terrenos que criam barreiras ao mercado.
“Esse movimento já aconteceu duas ou três vezes no passado, e nunca tivemos uma bolha,” disse Leandro.
Mudar a estrutura é fácil, alinhar com a estratégia é o que importa
Por Marco Ornellas
Em poucas semanas, dois nomes tradicionais do mercado brasileiro anunciaram mudanças profundas em suas estruturas de liderança. A Natura trouxe de volta Alessandro Carlucci como CEO, doze anos depois de ele ter deixado o cargo — João Paulo Ferreira, à frente da companhia há uma década, sai. Quase ao mesmo tempo, o Grupo Globo anunciou uma reorganização que reagrupa toda a alta liderança em 11 diretorias respondendo ao presidente-executivo Paulo Marinho, com a saída de três executivos históricos — Manuel Belmar, Manuel Falcão e Pedro Garcia — e a criação de diretorias novas, como Consumidor e Marketing, além da elevação de Plataformas Digitais sob Julia Rueff.
São casos diferentes, em setores diferentes, com anúncios diferentes. Mas os dois colocam a mesma pergunta na mesa de quem desenha organizações: uma mudança de estrutura só faz sentido quando existe, ao redor dela, uma estratégia clara que ela deveria sustentar. É esse o princípio por trás da mandala organizacional — a ideia de que estrutura, papéis, processos, liderança e cultura não são elementos isolados, mas peças que precisam girar coerentes em torno de um centro estratégico. Quando esse centro está claro, a mudança estrutural se lê como consequência. Quando não está, a mudança estrutural vira o próprio enigma.
Natura: a peça movida foi a liderança
No caso da Natura, a peça movida foi a liderança no topo. O mercado reagiu bem — a ação chegou a subir 8%, e o JP Morgan falou em menor risco de execução — mas a reação do mercado não substitui a pergunta de desenho: essa troca vem acompanhada de uma redefinição de papéis, prioridades e processos ao seu redor, ou é uma peça isolada, movida sem o resto da estrutura se mexer junto? Não temos informação pública suficiente para responder com segurança, e não é o objetivo aqui especular. O que dá para observar é que uma mudança de liderança sem redesenho ao redor tende a ser, na prática, mais um reposicionamento de nome do que uma mudança estrutural — o que não invalida a decisão, apenas muda o que ela resolve.
Globo: a peça movida foi o desenho inteiro
O caso da Globo é estruturalmente diferente. A empresa não trocou apenas nomes: redesenhou o organograma inteiro em torno de três blocos que ela própria declarou publicamente — um centro de resultados voltado a consumidores e anunciantes, uma camada de operações especializadas que sustenta as plataformas do grupo, e uma gestão corporativa que concentra estratégia, jurídico, compliance e relações institucionais na holding. Dentro disso, TV Globo e Estúdios Globo foram unificados sob uma liderança única, direitos e distribuição foram consolidados numa só diretoria, e a nova diretoria de Consumidor e Marketing foi criada para, nas palavras da empresa, “colocar o consumidor no centro das estratégias”. O presidente-executivo associou o movimento a acelerar crescimento digital e integrar tecnologia, dados e inteligência artificial ao negócio, negando qualquer relação com a perda da exclusividade de transmissão da Copa do Mundo.
Esse é exatamente o tipo de caso em que a mandala organizacional ajuda mais do que a pergunta “foi uma boa decisão?”. A Globo declarou publicamente a que estratégia a nova estrutura deveria servir — conteúdo, consumidor, digital, dados. A pergunta de desenho legítima não é julgar se essa estratégia está certa, mas observar, ao longo do tempo, se as 11 diretorias, os papéis redefinidos e os processos de decisão realmente giram em torno desse centro declarado, ou se vão se comportar como a estrutura antiga com nomes novos nas caixinhas.
A variável que ainda não apareceu: cultura
Estrutura e estratégia não giram sozinhas na mandala — cultura é o terceiro elemento, e é aqui que os dois casos mais se diferenciam. Na Natura, a peça movida foi a liderança, mas a pessoa escolhida já é portadora da cultura da empresa: Carlucci não chega como estranho, chega como alguém que ajudou a construir os valores e a forma de operar que volta a comandar agora. Se há uma mudança de estratégia em curso, o veículo escolhido para conduzi-la é, ele mesmo, um sinal de continuidade cultural — não de ruptura.
Na Globo, o sinal aponta na direção oposta. Não foi uma pessoa que saiu — foram três executivos com décadas de casa (Manuel Falcão, depois de 30 anos, e Pedro Garcia, depois de 45), substituídos por lideranças com trajetórias diferentes dentro da própria companhia. Trocar várias posições de comando ao mesmo tempo, por pessoas que carregam outra forma de operar, tende a mexer com mais do que processos e caixinhas do organograma — mexe com quem detém a memória institucional, com as relações informais de poder e com os hábitos de decisão que sustentam a cultura, mesmo que a empresa não anuncie isso como objetivo.
Vale repetir a mesma cautela de antes: não temos informação suficiente para afirmar que há, de fato, uma mudança cultural deliberada em curso na Globo, nem o quanto disso é efeito colateral e não intenção. O que dá para dizer, com o que é público, é que os dois casos carregam sinais estruturais bem diferentes sobre o que provavelmente acontece com a cultura organizacional: continuidade na Natura, e um potencial de ruptura maior na Globo — algo para acompanhar ao longo dos próximos meses, não para julgar agora.
Por que evitar o veredito precoce
Nos dois casos, a tentação é ler a manchete e já emitir um veredito — “foi uma boa escolha” ou “é sinal de crise”. Essa tentação é ainda mais forte quando os nomes envolvidos são grandes e o mercado reage rápido. Mas quem observa de fora não tem acesso às informações que realmente permitem julgar: os planos de sucessão internos, as métricas que motivaram cada mudança, os indicadores que o conselho está de fato acompanhando. O que dá para fazer, com informação pública, é aplicar a mesma régua às duas situações: existe uma estratégia declarada — ou razoavelmente inferível — que essa estrutura deveria sustentar? E a arquitetura anunciada, papéis, hierarquia, fluxos de decisão, parece coerente com essa estratégia, ou parece resolver um problema diferente do que está sendo comunicado?
A pergunta que fica
Antes de decidir se a Natura ou a Globo acertaram, vale uma pergunta mais útil para quem observa de fora — e principalmente para quem está dentro de qualquer organização passando por uma mudança parecida: a nova estrutura que estamos desenhando gira em torno de uma estratégia clara o suficiente para ser testada, ou estamos apenas rearranjando peças e chamando isso de mudança estratégica?
O carrinho mudou de geração e de apetite
Por Cristiano M.
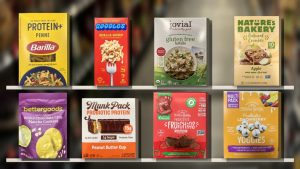
Semana passada, andando pelos corredores de um supermercado nos Estados Unidos, parei em frente a uma prateleira de massas. Não era o corredor fitness nem uma seção especializada em alimentação saudável. Era o corredor comum.
Na prateleira, havia um penne da Barilla com proteína de leguminosas. Um pouco adiante, um mac & cheese da Goodles anunciava 14g de proteína, 7g de fibra e “21 nutrientes de plantas” na frente da caixa. Em outras categorias, encontrei barrinhas de fruta com 2 bilhões de probióticos e sem açúcar adicionado, chocolate com 15g de proteína e apenas 1g de açúcar e cookies de matcha da marca própria do Walmart posicionados como “small batch”.
Individualmente, nenhum desses produtos explica o que está acontecendo no mercado. O interessante foi encontrá-los todos na mesma visita, ocupando categorias absolutamente comuns.
Aquela prateleira parecia materializar três movimentos que ainda costumamos discutir separadamente nas salas de planejamento: a fragmentação geracional do consumidor, a migração da saúde de nicho para mainstream e o avanço das canetas emagrecedoras, que estão alterando literalmente o apetite do mercado.
Talvez o desafio não seja decidir qual dessas tendências merece mais atenção. É perceber que elas já começaram a se cruzar na mesma gôndola, no mesmo cardápio e, muitas vezes, dentro da mesma família.
Não existe mais “o consumidor”. Existem cinco.
Pela primeira vez, temos cinco gerações comprando ao mesmo tempo, com lógicas de decisão bastante diferentes. Os Baby Boomers ainda preferem a loja física — 84%, segundo levantamento citado pela Haco — e tendem a confiar em marcas estabelecidas. A Geração X é mais cética, leal a quem já entregou e disposta a pagar mais por confiança. Millennials pesquisam antes de comprar e valorizam experiências. A Geração Z exige transparência, cobra posicionamento e consome informação em vídeo curto, no celular e sem muita linearidade.
A Geração Alpha acrescenta uma camada nova a essa equação. Ela ainda não tem renda própria, mas já participa da decisão. Segundo a DKC, citada no relatório The Future 100: 2026, da VML, essa geração influencia 42% dos gastos das famílias. E 81% dos pais millennials admitem já terem sido influenciados pelos filhos, segundo levantamento citado pela Haco.
Isso significa que olhar apenas para a idade de quem efetivamente paga a conta pode esconder parte importante da decisão de compra. Em uma mesma família, a confiança na marca, os ingredientes, a recomendação encontrada nas redes sociais e a preferência de uma criança podem estar disputando espaço dentro do mesmo carrinho.
Há ainda outra camada. O Gen Z and Millennial Survey 2025, da Deloitte, (com 23 mil entrevistados em 44 países), mostra que as duas gerações que devem representar 74% da força de trabalho global em 2030 chegam ao consumo sob pressão. O custo de vida lidera suas preocupações pelo quarto ano consecutivo, quase metade não se sente financeiramente segura e mais da metade vive de salário em salário. Ao mesmo tempo, 65% dizem que pagariam mais por produtos sustentáveis.
À primeira vista, parece contraditório. É um consumidor pressionado financeiramente, mas disposto a gastar mais em determinados atributos. Talvez a questão esteja justamente em quais atributos passaram a justificar esse gasto.
A VML chama esse comportamento de treatonomics: 30% da Geração Z está gastando mais em pequenos mimos, contra 14% da Geração X. O mimo não desapareceu, mas começa a mudar de natureza. Cada vez mais, ele vem acompanhado de proteína, fibra, ingredientes reconhecíveis ou alguma justificativa funcional para o prazer.
E é aí que a mudança geracional encontra a segunda transformação.
Saúde deixou de ser assunto de médico e virou critério de escolha.
Durante muito tempo, a indústria tratou saúde como uma categoria. Havia o produto convencional e, ao lado, sua versão saudável. Essa fronteira começa a ficar menos clara.
A proteína saiu da academia e entrou no pão, no requeijão, no wafer e no chocolate. Na APAS Show 2026, a Marilan apresentou um wafer com 17g de proteína, a Tirolez um requeijão PRO+ e a Sadia uma linha PRO com até 45g por embalagem. Os suplementos esportivos cresceram 672% no primeiro trimestre de 2026 em relação ao mesmo período de 2022.
Ao mesmo tempo, algumas narrativas sobre alimentação saudável também estão sendo revistas, 67% da Geração Z diz estar comendo mais carne ou mantendo a mesma quantidade, numa inversão da narrativa plant-based dos últimos anos, agora atravessada pelo receio em relação aos ultraprocessados.
Foi justamente isso que aquela prateleira americana tornou tão evidente para mim. Proteína, fibra e probióticos estão deixando de definir exclusivamente “produtos de saúde” e começando a redefinir categorias existentes.
A massa continua sendo massa. O chocolate continua sendo chocolate. O biscoito continua sendo biscoito. O que está mudando é a quantidade de funções que o consumidor espera encontrar neles.
Nesse cenário, a frente da embalagem começa a desempenhar um papel que antes pertencia quase exclusivamente à tabela nutricional. O consumidor quer identificar rapidamente proteína, fibra, açúcar, ingredientes e benefícios. Saúde deixa de ser um destino dentro da loja e passa a ser um critério aplicado ao carrinho inteiro.
Só que existe uma terceira força acelerando esse processo porque ela mexe em algo ainda mais básico: a quantidade que as pessoas querem comer.
As canetas mudaram o tamanho do prato
O Brasil já supera a média global no uso de medicamentos como Mounjaro e Ozempic. Segundo a Euromonitor, 5,5% dos brasileiros utilizam esses medicamentos, contra 3,7% no mundo. A NielsenIQ estima que 5% dos lares já usam e outros 26% têm interesse, enquanto a Scanntech mediu crescimento de 239% no primeiro trimestre de 2026 em relação ao mesmo período do ano anterior.
Mais importante do que a velocidade de adoção, porém, é o efeito que começa a aparecer no consumo. Entre usuários brasileiros, 62% reduziram saídas a bares e 55% cortaram restaurantes. Nas categorias, 77% diminuíram chocolates e doces e 73% reduziram snacks e biscoitos, enquanto 84% aumentaram proteína animal e 68% verduras e legumes.
Nos Estados Unidos, o estudo de Cornell com dados da Numerator encontrou queda de 5% a 6% no gasto em supermercado por domicílio e de aproximadamente 8% em fast food e cafeterias. Snacks salgados caíram 10%, enquanto cresceram categorias como iogurte, frutas frescas, barras nutricionais e snacks de carne.
Os números mostram uma mudança relevante na composição do carrinho, mas a frase que melhor resume o momento talvez tenha vindo de um restaurateur de Dubai citado pela VML: “as pessoas continuam saindo para comer, só chegam com menos fome”.
Há uma distinção importante aí. Menos fome não significa necessariamente menos desejo por prazer, recompensa ou indulgência. Nos Estados Unidos, as vendas de perfume para usuários de GLP-1 cresceram 23%, um sinal curioso de que o desejo pode simplesmente encontrar outros destinos.
Talvez seja essa a mudança mais importante por trás das três forças. Não estamos vendo apenas novas gerações, novos produtos saudáveis ou uma nova classe de medicamentos. Estamos vendo uma transformação naquilo que o consumidor considera valor.
Durante anos, organizamos boa parte do mercado a partir de fronteiras relativamente claras: saudável ou indulgente, jovem ou sênior, produto funcional ou convencional. A gôndola começa a mostrar que essas divisões estão ficando menos úteis.
Cinco gerações dividem o mesmo carrinho. Saúde atravessa categorias que antes não eram consideradas saudáveis. E uma nova classe de medicamentos começa a alterar não apenas quanto as pessoas comem, mas o que escolhem quando comem.
O consumidor não perdeu o desejo. Está redistribuindo esse desejo.
E quando muda a lógica de valor do consumidor, a discussão deixa de ser apenas sobre tendência. Ela passa a ser sobre estratégia.